Ausverkauf deutscher Schlüsselindustrien an US-Konzerne im Zuge der grünen Transformationskrise
_ Christopher Kofner, Geschäftsführer & Ökonom, Institut für konservative Wirtschaftspolitik (IKW). München, 01. November 2026.
Kernbotschaften & Handlungsempfehlungen
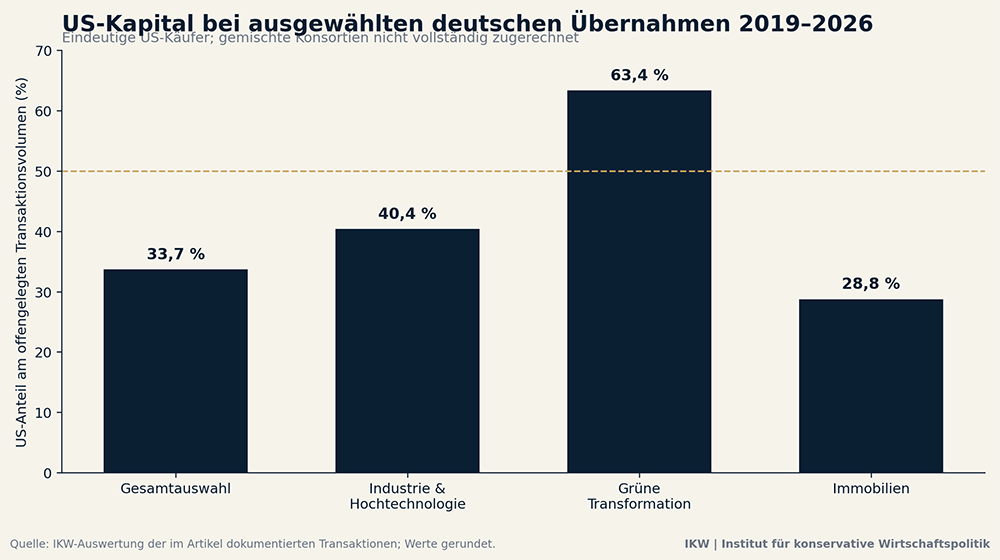
- Der Ausverkauf deutscher Schlüsseltechnologien ist kein Randphänomen. Für rund 45 besonders markante Transaktionen zwischen 2019 und August 2026 ergibt sich ein offengelegtes Volumen von rund 134 Mrd. Euro; mindestens 33,7 % davon entfielen eindeutig auf US-Käufer, bei Industrie und Hochtechnologie sogar 40,4 %.
- Besonders stark ist US-Kapital ausgerechnet in den politisch erzwungenen Transformationsmärkten vertreten. Bei Energiewende, Wärmewende, Elektrifizierung und Dekarbonisierung entfielen 63,4 % des analysierten Transaktionsvolumens auf eindeutige US-Käufer; unter Einbeziehung gemischter Konsortien waren US-Investoren an knapp 80 % des Volumens beteiligt.
- Der Kontrollverlust betrifft nicht bloß Unternehmenswerte, sondern industrielle Souveränität. Mit Übernahmen von Innomotics, Flender, AKASOL, Software AG, Viessmann, Everllence oder ebm-papst gehen Verfügungsrechte über Patente, Forschung, Investitionsbudgets, Fachpersonal und künftige Standortentscheidungen auf ausländische Eigentümer über.
- Die Entwicklung fällt mit einer tiefen Standortkrise zusammen. Seit 2019 gingen rund 519.000 Industriearbeitsplätze verloren; gleichzeitig stagniert beziehungsweise schrumpft das reale Nettoanlagevermögen, und rund 40 % der Industrieunternehmen erwägen oder vollziehen Produktionsverlagerungen, bei großen Unternehmen sogar etwa 60 %.
- Auch die Direktinvestitionsdaten zeigen eine strukturelle Verschiebung zugunsten amerikanischen Kapitals. Der US-Anteil an der positiven Zunahme ausländischer Ultimate-Direktinvestitionsbestände in Deutschland stieg von 14,9 % in den Jahren 2012–2018 auf 36,7 % von 2019–2024; China kam im jüngeren Zeitraum nur noch auf 2,3 %.
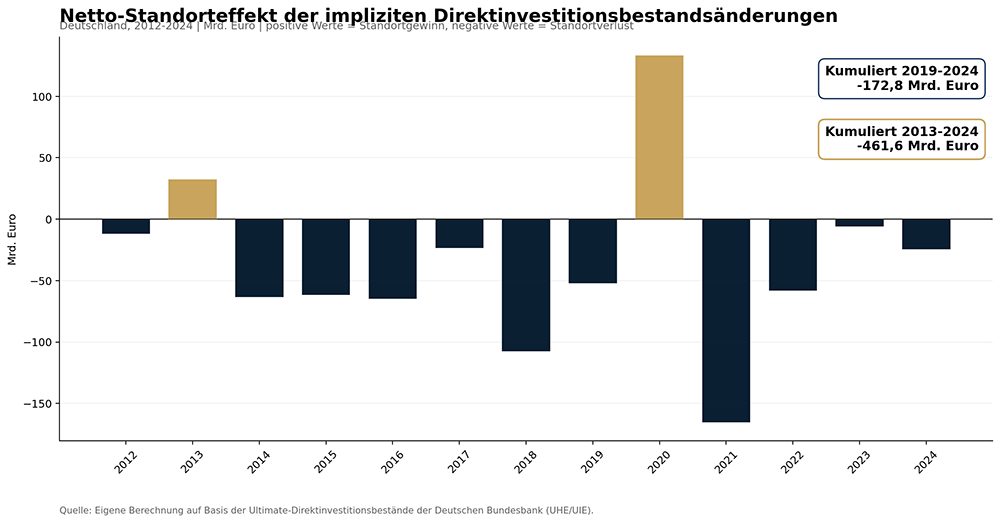
- Der Standortsaldo ist zugleich massiv negativ. Die impliziten Ultimate-Bestandsänderungen ergeben für 2012–2024 einen kumulierten Nettoeffekt von −473,5 Mrd. Euro, davon −172,8 Mrd. Euro allein seit 2019. Das macht sichtbar, dass deutsches Unternehmensvermögen wesentlich stärker im Ausland aufgebaut wird, als ausländisches Kapital in Deutschland hinzukommt.
- Politisch folgt daraus eine Eigentumsfrage. Wer Transformationsmärkte durch Regulierung, CO₂-Bepreisung, Subventionen und Ausbaupflichten künstlich schafft, muss zugleich verhindern, dass die technologischen Gewinner dieser Märkte dauerhaft in ausländische Kontrolle übergehen.
- Handlungsempfehlung: Deutschland braucht eine Industriepolitik, die strategische Eigentumssicherung ausdrücklich zum Ziel macht – durch bessere Bedingungen für heimisches Wachstumskapital, niedrigere Energie- und Regulierungskosten, stärkere Investitionsprüfung bei Schlüsseltechnologien und Maßnahmen, die Forschung, Patente, Produktion und Konzernfunktionen langfristig in Deutschland halten. Die Rückgewinnung strategischer Kontrolle über deutsche Schlüsselindustrien sollte als eigenständige wirtschaftspolitische Aufgabe behandelt werden. Ohne eine solche Kurskorrektur droht sich der industrielle Substanzverlust fortzusetzen, während künftige Wertschöpfung zunehmend von ausländischen Eigentümern kontrolliert wird.
Industrieschwäche und steigende Unternehmensbewertungen
Die geplante Übernahme von 51 Prozent der Everllence SE durch Bain Capital und der angekündigte Verkauf von ebm-papst an Madison Air markieren eine strukturell bedeutsame Entwicklung. Everllence, früher MAN Energy Solutions, dessen Augsburger Werk zu den historischen Wiegen des Dieselmotors gehört, zählt zu den weltweit führenden Herstellern großer Motoren, Turbomaschinen und industrieller Dekarbonisierungstechnologien. Volkswagen erwartet aus der Transaktion und der vorgesehenen Finanzierungsstruktur einen Mittelzufluss von rund 7,4 Mrd. Euro.[1] ebm-papst gehört weltweit zur technologischen Spitze bei Ventilatoren, EC-Motoren, Luftführung und energieeffizienter Kühlung. Madison Air bewertet das Unternehmen mit rund 5,4 Mrd. US-Dollar.[2]
Diese Transaktionen erfolgen in einer Phase einer historisch beispiellosen Deindustrialisierung. Die Beschäftigung im deutschen Verarbeitenden Gewerbe sank von rund 7,77 Mio. Personen im Jahr 2019 auf rund 7,25 Mio. im Jahr 2025. Damit gingen innerhalb von sechs Jahren etwa 519.000 Industriearbeitsplätze verloren.[3] Gleichzeitig zeigen die Unternehmensbefragungen der Deutschen Industrie- und Handelskammer eine zunehmende Verlagerungsbereitschaft. Rund 40 % der Industrieunternehmen erwägen beziehungsweise vollziehen eine Einschränkung oder Verlagerung ihrer Produktion im Inland; bei großen Industrieunternehmen liegt der Anteil bei ungefähr 60 %. Als wesentliche Belastungsfaktoren werden hohe Energiepreise, regulatorische Unsicherheit und die Kosten des Transformationsprozesses genannt.[4]
Diese Transaktionen erfolgen in einer Phase einer historisch beispiellosen Deindustrialisierung. Die Beschäftigung im deutschen Verarbeitenden Gewerbe sank von rund 7,77 Mio. Personen im Jahr 2019 auf rund 7,25 Mio. im Jahr 2025. Damit gingen innerhalb von sechs Jahren etwa 519.000 Industriearbeitsplätze verloren.[3] Zugleich stagnierte beziehungsweise schrumpfte das reale Nettoanlagevermögen: Besonders der Bestand an Fabrik- und Gewerbebauten ging zwischen 2019 und 2025 netto zurück – ein deutlicher Hinweis darauf, dass industrielle Substanz nicht nur personell, sondern auch kapitalmäßig aufgezehrt wird. [18] Gleichzeitig zeigen die Unternehmensbefragungen der Deutschen Industrie- und Handelskammer eine zunehmende Verlagerungsbereitschaft. Rund 40 % der Industrieunternehmen erwägen beziehungsweise vollziehen eine Einschränkung oder Verlagerung ihrer Produktion im Inland; bei großen Industrieunternehmen liegt der Anteil bei ungefähr 60 %. Als wesentliche Belastungsfaktoren werden hohe Energiepreise, regulatorische Unsicherheit und die Kosten des Transformationsprozesses genannt.[4]
Dem gegenüber ist eine erhebliche Expansion der Börsenbewertung festzustellen. Der DAX stieg von 13.924 Punkten Ende 2022 auf 24.490 Punkte Ende 2025, mithin um knapp 76 %.[5] Das DAX-KGV (Kurs-Gewinn-Verhältnis) setzt den Aktienkurs ins Verhältnis zum erwarteten Unternehmensgewinn und zeigt, wie viel Anleger für einen Euro Gewinn zu zahlen bereit sind. Es erhöhte sich im gleichen Zeitraum von 12,89 auf 18,92 beziehungsweise um rund 47 %.[6] Die Aktienkurse stiegen damit deutlich stärker als die Gewinnerwartungen; Anleger bewerteten die DAX-Unternehmen also zunehmend höher, obwohl die Ertragsentwicklung schwach blieb. Im Jahr 2025 gingen die Gewinne der DAX-Konzerne gegenüber dem Vorjahr um 4 % zurück.[7]
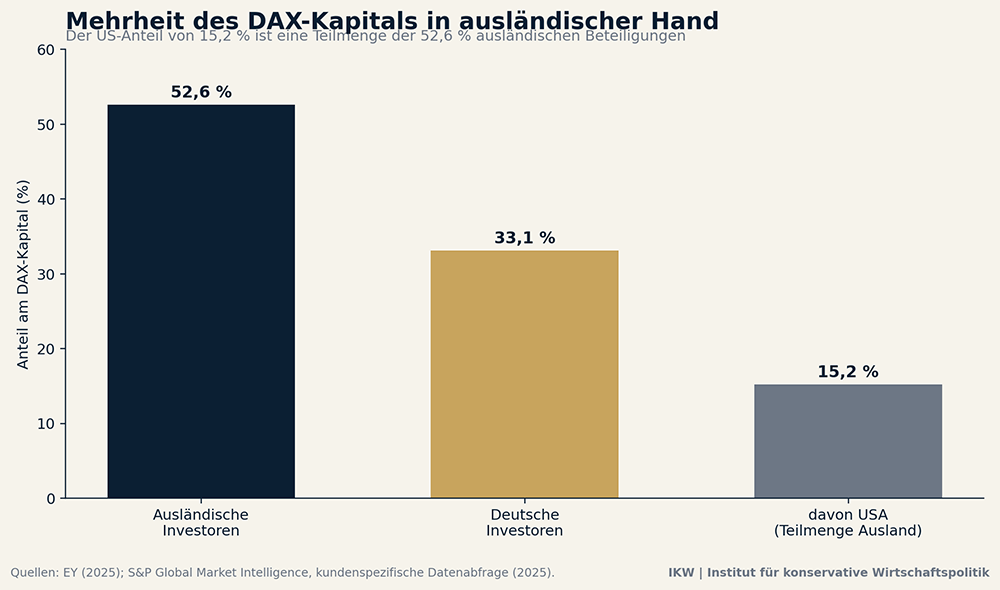
Auch die Eigentümerstruktur des DAX hat sich zugleich grundlegend verschoben. Von der alten „Deutschland AG“ – jenem eng verflochtenen Netzwerk aus deutschen Banken, Versicherern und Industriekonzernen, in dem Persönlichkeiten wie Hermann Josef Abs für eine Verbindung von Profitinteresse, langfristiger Unternehmensbindung und Standortpatriotismus standen – ist kaum etwas geblieben. Heute befinden sich 52,6 % der DAX-Aktien in ausländischer Hand, deutsche Investoren halten nur noch 33,1 %; bei 24 der 40 DAX-Unternehmen stellen ausländische Eigentümer bereits die Mehrheit.[8] Eine gesonderte Auswertung von S&P Global Market Intelligence auf Anfrage des IKW beziffert den unmittelbaren US-Anteil 2025 auf rund 15,2 %.[9] An die Stelle der national eingebetteten Eigentümerstruktur ist damit zunehmend eine globalisierte Shareholder-Logik getreten, in der Kontrolle, Kapitalallokation und strategische Entscheidungen immer häufiger außerhalb Deutschlands liegen.
US-Kapital bei Industrie- und Technologieübernahmen
Eine Auswertung des IKW von rund 45 besonders markanten Transaktionen deutscher Industrie-, Technologie-, Energie- und Immobilienwerte zwischen 2019 und August 2026 ergibt für Deals mit veröffentlichtem Kauf- oder Unternehmenswert nach Bereinigung von Doppelzählungen ein Volumen von rund 134 Mrd. Euro. Mindestens 33,7 % dieses Volumens entfielen eindeutig auf US-amerikanische Käufer. Werden gemischte Konsortien mit amerikanischer Beteiligung vollständig berücksichtigt, waren US-Investoren an Transaktionen beteiligt, die bis zu 60,4 % des analysierten Volumens ausmachten.
Für den engeren Bereich Industrie und Hochtechnologie wurden rund 88,3 Mrd. Euro an veröffentlichtem Transaktionsvolumen erfasst. Davon entfielen 35,6 Mrd. Euro beziehungsweise 40,4 % auf eindeutig amerikanische Käufer. Einschließlich gemischter Konsortien mit US-Beteiligung steigt der Anteil auf bis zu 68,6 %.
Die qualitative Bedeutung dieser Übernahmen ist höher als ihr reiner Transaktionswert. Siemens verkaufte Innomotics, einen weltweit führenden Hersteller von Elektromotoren und Großantrieben, für einen Unternehmenswert von 3,5 Mrd. Euro an KPS Capital Partners.[10] Flender, Weltmarktführer bei mechanischen und elektrischen Antriebssystemen, ging für 2,025 Mrd. Euro an Carlyle.[11] AKASOL, Hersteller von Batteriesystemen für Busse, Nutzfahrzeuge, Bahnen und Schiffe, wurde von BorgWarner zu einem Unternehmenswert von rund 754 Mio. Euro übernommen.[12] Nach der Übernahme der Software AG durch Silver Lake veräußerte der neue Eigentümer die zentralen Integrationsplattformen webMethods und StreamSets für 2,13 Mrd. Euro an IBM.[13]
Der Kontrollwechsel betrifft damit nicht lediglich Finanzvermögen. Mit dem Eigentum wechseln Verfügungsrechte über Patente, Forschungsprogramme, Investitionsbudgets, Kundennetze, Fachpersonal und langfristige Standortentscheidungen – und damit wird technologische Führerschaft zunehmend an die USA abgegeben.
Energiewende als Übernahmemarkt
Besonders ausgeprägt ist die US-Präsenz in denjenigen Industriebereichen, deren Nachfrage durch Energiewende, Wärmewende, Elektrifizierung und Dekarbonisierung von der EU und dem Bund politisch erzwungen wird. Das veröffentlichte Transaktionsvolumen der untersuchten Unternehmen und Infrastrukturwerte dieses Bereichs beträgt rund 57,5 Mrd. Euro. Davon entfielen 36,4 Mrd. Euro beziehungsweise 63,4 % auf eindeutig amerikanische Käufer. Einschließlich gemischter Konsortien mit US-Beteiligung waren amerikanische Investoren an Transaktionen beteiligt, die knapp 80 % des analysierten Volumens erreichten.
Der Verkauf von Viessmann Climate Solutions an Carrier für 12 Mrd. Euro ist hierfür der markanteste Fall. Das übernommene Geschäft umfasst Wärmepumpen, Heizsysteme, Photovoltaik, Batteriespeicher und Energiedienstleistungen. Nach Angaben von Carrier entfielen rund 70 % des Geschäfts bereits auf Wärmepumpen und Zubehör, Photovoltaik, Speicher und Dienstleistungen. Carrier begründete die strategische Attraktivität ausdrücklich mit einer durch staatliche Regulierung und Förderprogramme beschleunigten europäischen Energiewende.[14]
Das gleiche industrielle Feld umfasst ebm-papst mit energieeffizienten Motoren und Kühlsystemen, Innomotics mit elektrischen Großantrieben, Flender mit Windkraft- und Industriegetrieben, AKASOL mit Batteriesystemen, Schaltbau mit Gleichstromkomponenten sowie Everllence mit industriellen Wärmepumpen, alternativen Kraftstoffen, Wasserstoff- und Dekarbonisierungssystemen.
Damit entsteht ein struktureller Widerspruch: Auf der Nachfrageseite werden durch Regulierung, Förderpolitik, CO₂-Bepreisung und verbindliche Transformationsziele künstliche, politisch erzwungene Märkte geschaffen, die ohne den regulatorischen Druck aus Berlin und Brüssel in dieser Form nicht existieren würden. Auf der Eigentumsseite gehen gleichzeitig bedeutende Anbieter der hierfür benötigten Technologien in ausländische Kontrolle über. Künftige politisch induzierte Erträge aus Wärmepumpen, Netzausbau, Elektromotoren, Speichertechnik und industrieller Dekarbonisierung fließen damit in zunehmendem Umfang an internationale Eigentümer.
Immobilien und Eigentumskonzentration
Ein vergleichbares, wenn auch schwächer ausgeprägtes Muster zeigt sich am Immobilienmarkt. Die untersuchten großen Immobilien- und Immobilienunternehmensdeals erreichen ein veröffentlichtes Volumen von rund 21,7 Mrd. Euro. Mindestens 28,8 % entfielen auf eindeutige US-Käufer; unter Einbeziehung gemischter Konsortien mit US-Beteiligung steigt der Anteil auf bis zu 35,3 %.
Zu den größeren Transaktionen zählen die Übernahme von Dream Global durch Blackstone, der Erwerb von rund 14.400 Wohn- und Gewerbeeinheiten aus dem Bestand der Adler Group durch KKR und Velero sowie die Beteiligung eines von Apollo verwalteten Vehikels am Südewo-Portfolio von Vonovia mit mehr als 21.000 Wohnungen. Für diese Minderheitsbeteiligung zahlte Apollo rund 1 Mrd. Euro.[15]
Die Verbindung zwischen energetischer Regulierung und Eigentumskonzentration ist insbesondere dort relevant, wo Sanierungs-, Finanzierungs- und Energiekosten private Eigentümer unter Verkaufsdruck setzen. Kapitalstarke internationale Fonds verfügen gegenüber kleineren Eigentümern über einen erheblich besseren Zugang zu Finanzierung und Skaleneffekten. Damit kann eine regulatorisch verursachte Verteuerung des Immobilienbesitzes den Konzentrationsprozess zugunsten institutioneller Investoren beschleunigen.
Direktinvestitionsdaten bestätigen die Verschiebung
Die geografische Struktur der Direktinvestitionen bestätigt die zunehmende Bedeutung amerikanischen Kapitals. Für eine aussagekräftige Zuordnung ist das Ultimate-Konzept der Deutschen Bundesbank maßgeblich. Bei ausländischen Direktinvestitionen wird die Beteiligungskette bis zur letztlich kontrollierenden Konzernspitze zurückverfolgt. Eine US-Investition, die über eine Holding in Luxemburg, Irland oder den Niederlanden erfolgt, wird dadurch den Vereinigten Staaten und nicht dem Zwischenland zugerechnet. Bei deutschen Investitionen im Ausland wird entsprechend die Ultimate Host Economy betrachtet.[16]
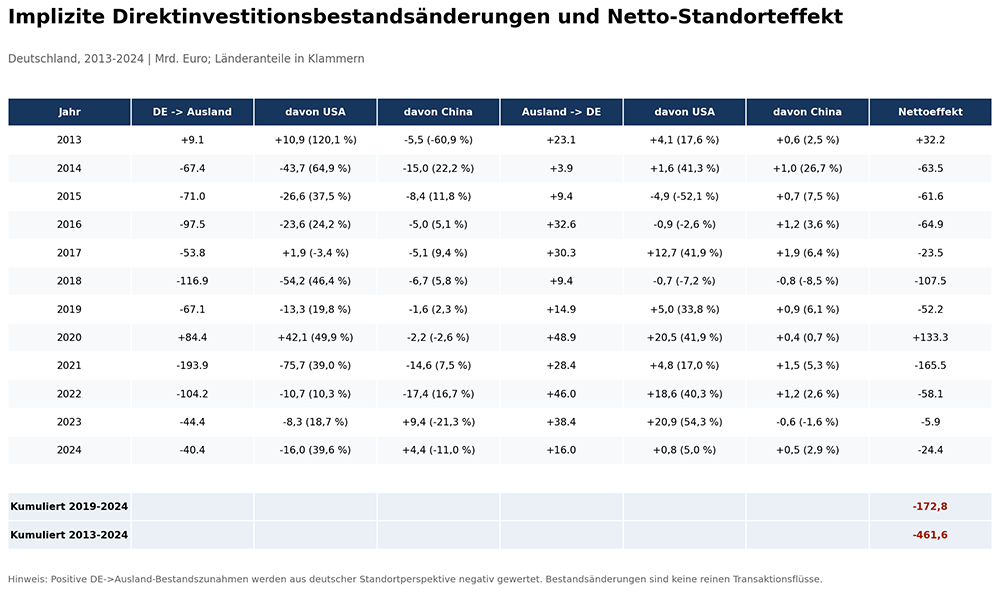
Aus den jährlichen Beständen lässt sich eine implizite Bestandsänderung ableiten. Diese ist keine Zahlungsbilanz-Transaktionsgröße, bildet aber die Veränderung der wirtschaftlich zugeordneten Direktinvestitionsbestände ab. In der Periode 2012 bis 2018 entfielen rund 14,9 % der positiven Zunahme ausländischer Ultimate-Direktinvestitionsbestände in Deutschland auf US-Konzerne; China erreichte etwa 4,0 %. Im Zeitraum 2019 bis 2024 stieg der US-Anteil auf 36,7 %, während der chinesische Anteil auf rund 2,3 % sank. Für 2020 bis 2024 beträgt der amerikanische Anteil sogar 36,9 %.
Der Anteil der USA an der Zunahme ausländischer Direktinvestitionsbestände hat sich damit gegenüber der Zeit vor 2019 mehr als verdoppelt. Das von dem Medien konstruierte Bild einer primär chinesischen Übernahmedynamik wird durch diese Größenordnung nicht bestätigt. Der mit Abstand bedeutendere außereuropäische Kapitalblock sind die Vereinigten Staaten.
Gleichzeitig war der aus deutscher Standortperspektive berechnete Saldo der impliziten Ultimate-Bestandsänderungen bereits von 2012 bis 2024 mit rund −473,5 Mrd. Euro deutlich negativ; allein von 2019 bis 2024 belief er sich auf rund −172,8 Mrd. Euro. Die deutschen Direktinvestitionsbestände im Ausland expandierten damit wesentlich stärker als die ausländischen Bestände in Deutschland. Dieser anhaltende Nettoabfluss von Direktinvestitionsvermögen bildet einen weiteren zentralen Aspekt der Deindustrialisierung ab: Kapital, Unternehmenssubstanz und künftige Wertschöpfung werden zunehmend außerhalb des heimischen Standorts aufgebaut, während innerhalb der ausländischen Eigentumspositionen in Deutschland zugleich der amerikanische Anteil erheblich zunimmt.
Strategische Schlussfolgerung
Kann unter diesen Bedingungen von einem Ausverkauf deutscher Schlüsselindustrien gesprochen werden, ist nicht allein der erzielte Kaufpreis entscheidend. Mehrere der untersuchten Unternehmen wurden zu hohen strategischen Bewertungen veräußert. Maßgeblich ist vielmehr der fortgesetzte Übergang von Eigentums-, Verfügungs- und Kontrollrechten über Hochtechnologie, Patente, Forschungskapazitäten, Weltmarktführerschaft und industrielle Schlüsselstellungen. Besonders auffällig ist die hohe Präsenz US-amerikanischen Kapitals gerade in jenen Bereichen, in denen Energiewende, Wärmewende, Elektromobilität, Dekarbonisierung und Netzausbau durch Regulierung, Subventionen und verbindliche politische Vorgaben künstlich geschaffene und politisch erzwungene Märkte erzeugen.
Ob amerikanische Interessen diese Politik in Berlin und Brüssel aktiv mitfördern oder US-Konzerne vor allem besonders konsequent von einer ideologisch geprägten Transformationspolitik profitieren, lässt sich anhand der M&A-Daten nicht abschließend bestimmen. Dokumentiert ist jedoch, dass große US-Unternehmen in Deutschland politische Zugänge über Lobbyarbeit, Parteispenden und Sponsoring pflegen. (19) Unternehmen, die Milliardenbeträge in Wärmepumpen, Stromnetze, Elektromotoren, Batterietechnik oder Dekarbonisierungssysteme investieren, besitzen zugleich ein unmittelbares wirtschaftliches Interesse am Fortbestand der regulatorisch erzeugten Nachfrage. Politische Kräfte wie die AfD, die wesentliche Elemente dieser Transformationspolitik zurücknehmen wollen, stehen damit objektiv im Konflikt mit den Geschäftsinteressen jener Unternehmen, deren Investitionskalkül auf ihrer Fortführung beruht.
Die strategische Konsequenz ist eindeutig: Deutschlands industriepolitische Fehlsteuerungen führen neben erheblichen Standortnachteilen zugleich zu attraktiven Übernahmemöglichkeiten für internationales Kapital. Amerikanische Investoren sind dabei überproportional stark vertreten. Während hohe Energiepreise, regulatorische Anforderungen und Transformationskosten die heimische industrielle Basis schwächen, geraten Teile der technologischen Substanz Deutschlands – einschließlich Patenten, Forschungskompetenzen und technologischer Führungspositionen – zunehmend unter ausländische Kontrolle. Diese Entwicklung sollte politisch korrigiert werden. Die Wiedererlangung strategischer Kontrolle über deutsche Schlüsselindustrien und Technologien stellt eine bislang unterschätzte wirtschaftspolitische Zukunftsaufgabe dar. Ihre erfolgreiche Bewältigung ist eine wesentliche Voraussetzung dafür, dass Deutschland langfristig über eine eigenständige industrielle und technologische Entwicklungsperspektive verfügt.
Quellen & Literatur
[1] Volkswagen AG (2026). Wichtiger Schritt zur Straffung des Beteiligungsportfolios: Volkswagen Konzern vereinbart Verkauf einer Mehrheitsbeteiligung an Everllence an Bain Capital. 24.06.2026. URL: https://www.volkswagen-group.com/de/pressemitteilungen/wichtiger-schritt-zur-straffung-des-beteiligungs-portfolios-volkswagen-group-schliesst-mit-bain-capital-exklusive-vereinbarung-ueber-den-verkauf-einer-mehrheitsbeteiligung-an-everllence-ab-20491
[2] Madison Air (2026). Madison Air to Acquire ebm-papst. 17.08.2026. URL: https://investors.madisonair.com/2026-08-17-Madison-Air-to-Acquire-ebm-papst%2C-Expanding-Return-on-Air-TM-Capabilities-and-Accelerating-Durable-Growth-in-Air-Quality-Solutions
[3] Statistisches Bundesamt (Destatis) (2026). Erwerbstätige im Verarbeitenden Gewerbe – Jahreswerte 2019–2025. Wiesbaden. URL: https://www.destatis.de/DE/Themen/Arbeit/Arbeitsmarkt/Erwerbstaetigkeit/Tabellen/arbeitnehmer-wirtschaftsbereiche.html
[4] Deutsche Industrie- und Handelskammer (DIHK) (2026). Energiewende-Barometer 2026. Berlin. URL: https://www.dihk.de/de/newsroom/energiewende-barometer-2026-184272
[5] boerse.de (2026). DAX – historische Jahres-Schlusskurse. Datenstand August 2026. URL: https://www.boerse.de/historische-kurse-jahre/Dax/DE0008469008
[6] boerse.de (2026). DAX-KGV – historische Bewertung. Datenstand August 2026. URL: https://www.boerse.de/statistik-beste-schlechteste-jahre/DAX-KGV/MM000VWL3000
[7] Ernst & Young (EY) (2026). DAX-Konzerne 2025: Umsatz und Gewinn erneut rückläufig. 27.03.2026. URL: https://www.ey.com/de_de/newsroom/2026/03/ey-analyse-dax40-gesamtjahr-2025
[8] Ernst & Young (EY) (2025). DAX-Konzerne überwiegend in ausländischer Hand. 04.08.2025. URL: https://www.ey.com/de_de/newsroom/2025/08/ey-wem-gehoert-der-dax-2025
[9] S&P Global Market Intelligence (2026). Eigentümerstruktur der DAX-Unternehmen. Kundenspezifische Datenabfrage, Datenstand 2025.
[10] Siemens AG (2024). Siemens verkauft Innomotics an KPS Capital Partners. 16.05.2024. URL: https://press.siemens.com/global/de/pressemitteilung/siemens-verkauft-innomotics-kps-capital-partners
[11] Siemens AG (2020). Siemens und Carlyle gestalten die Zukunft von Flender. 29.10.2020. URL: https://press.siemens.com/global/de/pressemitteilung/siemens-und-carlyle-gestalten-die-zukunft-von-flender
[12] BorgWarner Inc. (2021). BorgWarner Agrees to Acquire AKASOL AG. 15.02.2021. URL: https://www.borgwarner.com/newsroom/press-releases/2021/02/15/borgwarner-agrees-to-acquire-akasol-ag-seeking-to-expand-electrification-portfolio
[13] IBM (2023). IBM to Acquire StreamSets and webMethods from Software AG. 18.12.2023. URL: https://newsroom.ibm.com/2023-12-18-IBM-to-Acquire-StreamSets-and-webMethods-Platforms-from-Software-AG
[14] Carrier Global Corporation (2023). Carrier Announces Portfolio Transformation to Create Global Leader in Intelligent Climate and Energy Solutions. 25.04.2023. URL: https://www.corporate.carrier.com/news/news-articles/202304_carrier-announces-portfolio-transformation-create-global-leader-intelligent-climate-energy-solutions
[15] Vonovia SE (2023). Vonovia closes partnership with Apollo for Südewo portfolio. Bochum. URL: https://report.vonovia.com/2023/q2/de/wesentliche-ereignisse-in-der-berichtsperiode/
[16] Deutsche Bundesbank (2026). Direktinvestitionsstatistiken – Ultimate Investing Economy und Ultimate Host Economy. Datenstand 30.04.2026. Frankfurt am Main. URL: https://www.bundesbank.de/de/statistiken/aussenwirtschaft/direktinvestitionen/bestandsangaben-772320
[17] PricewaterhouseCoopers (PwC) (2025). Destination Germany: M&A Activity by Foreign Investors in Germany 2025. Frankfurt am Main. URL: https://www.pwc.de/en/private-equity/pwc-study-destination-germany-2025.pdf
[18] Statistisches Bundesamt (Destatis) (2026). GENESIS-Online, Anlagevermögen, Tabelle 81000-0200. URL: https://www-genesis.destatis.de/datenbank/online/statistic/81000/table/81000-0200/table-toolbar
[19] LobbyControl (2016). Wie der Tabakkonzern Philip Morris die Parteien sponsert. Köln. Philip Morris zahlte zwischen 2010 und 2015 insgesamt rund 902.000 Euro an CDU/CSU, SPD und FDP, davon rund 544.000 Euro über Sponsoring und 358.000 Euro als Parteispenden. Abgeordnetenwatch (2026) weist für 2024 zudem jeweils 30.000 Euro von Philip Morris an CDU, CSU und SPD aus. URLs:
https://www.lobbycontrol.de/parteienfinanzierung/philip-morris-27264/
https://www.abgeordnetenwatch.de/recherchen/parteispenden/parteispenden-neue-liste-zeigt-wer-die-parteikassen-fuellt
Haftungsausschluss
Die in dieser Veröffentlichung vertretenen Ansichten geben ausschließlich die Auffassung des Autors wieder und spiegeln nicht notwendigerweise die Positionen des Instituts für konservative Wirtschaftspolitik (IKW) wider. Das Titelbild dieser Veröffentlichung wurde KI-generiert (Art. 50 EU AI Act).