Spritpreisrekorde trotz gesicherter Rohölversorgung: Raffinerieengpässe und hohe Abgaben als Preistreiber
_ Christopher Kofner, Geschäftsführer & Ökonom, Institut für konservative Wirtschaftspolitik (IKW). München, 16. September 2026.
Kernbotschaften & Handlungsempfehlungen
- Der aktuelle Spritpreisrekord ist nicht primär Folge eines historischen Rohölrekords: Brent liegt deutlich unter den nominalen Spitzen von 2008, 2012 und 2022. Der außergewöhnliche Preisschub entsteht derzeit vor allem bei den Raffinerieprodukten, nachdem Russland und die Golfstaaten vor der Krise zusammen fast 45 % des weltweiten seeseitigen Dieselhandels stellten.
- Deutschland leidet jedoch nicht unter einem Zusammenbruch seiner eigenen Raffineriekapazität: Die Kapazität sank seit 2000 lediglich um rund 9 %, während die deutsche Dieselproduktion 2024 noch etwa 21 % über dem Niveau des Jahres 2000 lag. Der gegenwärtige Engpass ist in erster Linie ein internationaler Raffinerie-, Produkt- und Transportengpass.
- Die deutsche Abgaben- und Regulierungsstruktur bietet erheblichen Entlastungsspielraum: Frontier Economics ermittelt nach Herausrechnung von Steuern, Abgaben sowie indikativ geschätzten RED-/THG-Kosten für Deutschland den niedrigsten Diesel-Residualpreis und den zweitniedrigsten Benzin-Residualpreis unter elf untersuchten europäischen Staaten.
- IKW-Handlungsempfehlung: Die Energiesteuer auf Benzin und Diesel dauerhaft auf das EU-Mindestniveau senken, die nationale CO₂-Bepreisung vollständig abschaffen und die Umsatzsteuer auf Kraftstoffe nach Änderung des europäischen Umsatzsteuerrechts von 19 auf 7 % reduzieren. Ergänzend sollten nationale, preissteigernde Übererfüllungen der RED-/THG-Regulierung abgeschafft werden.
- Fiskalisches Volumen: Energiesteuersenkung rund 12,3 Milliarden Euro, vollständige Abschaffung der nationalen CO₂-Bepreisung rund 16,7 Milliarden Euro und Umsatzsteuersenkung auf Kraftstoffe in der kombinierten Reformrechnung rund 14 Milliarden Euro jährlich. Insgesamt ergibt sich damit ein Entlastungsvolumen von ungefähr 43 Milliarden Euro pro Jahr. Beschränkt auf die unmittelbar bei Benzin und Diesel anfallende CO₂-Bepreisung läge das Kraftstoffpaket bei rund 36 Milliarden Euro jährlich.
- Gegenfinanzierung statt Neuverschuldung: Das vom IKW analysierte Einspar- und Umschichtungspotenzial des AfD-Alternativhaushalts beläuft sich auf rund 125 Milliarden Euro jährlich. Die vorgeschlagene Entlastung entspräche damit nur gut einem Drittel dieses Volumens.
- Preisdeckel und selektive Transfers ersetzen keine Strukturreform: Aus IKW-Sicht sollte die staatlich verursachte Kostenbasis unmittelbar gesenkt werden, anstatt hohe Kraftstoffpreise nachträglich über Preisregulierung, Subventionen oder einkommensabhängige Transfers teilweise auszugleichen.
- Dauerhaft hohe Energiepreise bergen erhebliche Inflations- und Wachstumsrisiken: Die deutsche Inflationsrate lag im August bei 2,9 %, ohne Energie lediglich bei 2,2 %. Im schweren EZB-Stressszenario steigt die Inflation des Euroraums auf 5,4 %, während das Wachstum auf lediglich 0,4 % fällt.
- Versorgungssicherheit verlangt Redundanz: Der weitgehende Wegfall der Druschba-Route verringert trotz grundsätzlich gesicherter Gesamtversorgung die Zahl verfügbarer Beschaffungswege und damit insbesondere für Schwedt und Berlin-Brandenburg die strategische Versorgungsredundanz.
Rohölersorgung und Raffinerieengpass
Die gegenwärtigen Rekordpreise für Benzin und Diesel in Deutschland lassen sich nicht allein mit dem Rohölpreis erklären. Brent-Rohöl notiert Mitte September 2026 bei rund 108 US-Dollar je Barrel und damit deutlich unter früheren nominalen Monatshöchstständen von 132,72 US-Dollar im Juli 2008, 125,45 US-Dollar im März 2012 und 122,71 US-Dollar im Juni 2022.[1][2] Dennoch haben die deutschen Tankstellenpreise neue Höchststände erreicht. Der ADAC stellte bereits Anfang September fest, dass Rohölpreis und Euro-Dollar-Wechselkurs die Preisentwicklung nur teilweise erklären und insbesondere auf der Raffinerie- und Großhandelsstufe erheblicher Erklärungsbedarf besteht.[3]
Der entscheidende aktuelle Engpass liegt bei den raffinierten Mineralölprodukten. Nach Angaben der Internationalen Energieagentur stieg Brent gegenüber dem Vorkriegsniveau um etwa 45 %, während Diesel und Gasoil zeitweise um rund 94 % zulegten. Die Raffineriemargen im Atlantikraum erreichten dadurch Rekordwerte. Die weltweite Raffinerieverarbeitung lag im August bei 81,4 Millionen Barrel täglich und damit rund 4,2 Millionen Barrel beziehungsweise knapp 5 % unter dem Vorjahresniveau.[1]
Besonders schwer wiegt der gleichzeitige Ausfall zweier für den internationalen Dieselhandel zentraler Regionen. Die Exporte raffinierter Produkte und Flüssiggase aus den Golfstaaten lagen im August nahezu 60 % unter dem Februar-Niveau; ihre Diesel- und Gasoil-Nettoexporte erreichten nur noch etwas mehr als ein Viertel des Vorkriegsvolumens. Parallel beeinträchtigten intensivierte ukrainische Angriffe das russische Raffineriesystem und die russischen Produktausfuhren erheblich. Russland und die Golfstaaten standen vor der Eskalation zusammen für fast 45 % des weltweiten seeseitigen Dieselhandels.[1] Der gleichzeitige Ausfall beziehungsweise die starke Einschränkung beider Angebotsräume erklärt, weshalb der Preis fertiger Raffinerieprodukte wesentlich stärker steigt als der Rohölpreis selbst.
Hinzu kommen Engpässe bei den Transportwegen. Die saudische East-West-Pipeline, die Rohöl unter Umgehung der Straße von Hormus zum Roten Meer transportiert, wurde im September 2026 durch einen Drohnenangriff schwer beschädigt. Gleichzeitig bleibt der Verkehr durch das Rote Meer und den Bab al-Mandab infolge der Huthi-Angriffe erheblich reduziert. Damit werden nicht nur direkte Golfexporte belastet, sondern auch alternative Transportwege zur Straße von Hormus.[15][16]
Ein langfristiger Zusammenbruch der deutschen Raffinerieindustrie ist dagegen nicht die Hauptursache des aktuellen Preisschocks. Die deutsche Rohölverarbeitungskapazität sank zwischen 2000 und 2024 von 112,94 auf 102,94 Millionen Tonnen, also lediglich um rund 9 %. Deutlicher fiel die tatsächliche Verarbeitung zurück: von 107,63 auf 85,40 Millionen Tonnen beziehungsweise um rund 21 %; die rechnerische Auslastung sank von etwa 95 auf 83 %.[4] Die deutsche Dieselproduktion lag 2000 bei 25,94 Millionen Tonnen, erreichte 2007 rund 35,32 Millionen Tonnen und betrug 2024 etwa 31,40 Millionen Tonnen. Gegenüber 2000 entspricht dies einem Zuwachs von rund 21 %, gegenüber dem Hoch von 2007 einem Rückgang von etwa 11 %.[5][6]
Die Aussage, die deutsche Rohölversorgung sei grundsätzlich gesichert, steht daher nicht im Widerspruch zu Rekordpreisen an den Tankstellen. Physische Verfügbarkeit von Rohöl bedeutet nicht automatisch, dass ausreichende Mengen der benötigten Raffinerieprodukte zu normalen Margen und über störungsfreie Transportwege verfügbar sind.
Abgaben als struktureller Preistreiber
Der internationale Raffinerieengpass erklärt den jüngsten Preisschub. Das strukturell hohe deutsche Kraftstoffpreisniveau wird dagegen wesentlich durch Steuern, CO₂-Bepreisung und regulatorische Vorgaben geprägt. Die reguläre Energiesteuer – früher Mineralölsteuer – beträgt derzeit 65,45 Cent je Liter Benzin und 47,04 Cent je Liter Diesel.[8]
Besonders aufschlussreich ist die im September 2026 aktualisierte Untersuchung von Frontier Economics für en2x. Im Durchschnitt von Mai bis August kostete Diesel in Deutschland 2,01 Euro, Benzin 2,06 Euro je Liter. Nach Herausrechnung von Mehrwertsteuer, Energiesteuer, weiteren indirekten Abgaben einschließlich CO₂-Bepreisung sowie eines indikativ geschätzten RED-/THG-Kosteneffekts verbleiben bei Diesel 0,95 Euro und bei Benzin 0,82 Euro je Liter. Deutschland weist damit im untersuchten Elf-Länder-Vergleich beim Diesel den niedrigsten und beim Benzin nach den Niederlanden den zweitniedrigsten Residualpreis auf. Frontier Economics schätzt den zusätzlichen deutschen RED-/THG-Kosteneffekt auf etwa 18 Cent je Liter Diesel und 17 Cent je Liter Benzin.[7]
Die nationale THG-Minderungsquote beträgt 2026 12 %. Hinzu kommen eine 2-%-Unterquote für fortschrittliche Biokraftstoffe sowie eine Begrenzung konventioneller Biokraftstoffe auf 4,4 %, wodurch die Erfüllung stärker auf andere, teilweise kostenintensivere Optionen verlagert wird.[7] Diese regulatorischen Kosten entstehen zusätzlich zu Energiesteuer, Umsatzsteuer und nationaler CO₂-Bepreisung.
Aus ordnungspolitischer Sicht empfiehlt das IKW deshalb ein dreistufiges Entlastungspaket: die dauerhafte Senkung der Energiesteuer auf Benzin und Diesel auf das europarechtliche Mindestniveau, die vollständige Abschaffung der nationalen CO₂-Bepreisung sowie die Senkung der Umsatzsteuer auf Kraftstoffe von 19 auf 7 %. Letzteres würde allerdings eine Änderung des geltenden EU-Umsatzsteuerrechts voraussetzen, da Benzin und Diesel derzeit nicht dem ermäßigten Umsatzsteuersatz unterliegen dürfen.[9]
Die Absenkung der Energiesteuer auf das EU-Mindestniveau würde nach Berechnungen des von der AfD-Fraktion eingebrachten Gesetzentwurfs zu Mindereinnahmen von rund 12,3 Milliarden Euro jährlich bei Kraftstoffen führen.[9] Die vollständige Abschaffung der nationalen CO₂-Bepreisung wird in der IKW-Analyse des AfD-Alternativhaushalts mit einer gesamtwirtschaftlichen Entlastung von rund 16,7 Milliarden Euro jährlich angesetzt.[11] Allein für Benzin und Diesel ergibt sich auf Basis der jüngsten vollständigen Absatzmengen und der 2026 geltenden CO₂-Preisspanne von 55 bis 65 Euro je Tonne eine Größenordnung von rund 8,8 bis 10,4 Milliarden Euro jährlich.
Eine Senkung der Umsatzsteuer auf Kraftstoffe von 19 auf 7 % würde unter Verwendung der BAFA-Absatzmengen und der von Frontier Economics für 2026 ausgewiesenen durchschnittlichen Kraftstoffpreise bei gleichzeitiger Reduzierung der Energiesteuer und Abschaffung des nationalen CO₂-Preises zusätzliche Mindereinnahmen von ungefähr 14 Milliarden Euro jährlich verursachen.
Damit ergibt sich für ein ausschließlich auf Benzin und Diesel bezogenes Entlastungspaket aus Energiesteuersenkung, Abschaffung der CO₂-Bepreisung auf Kraftstoffe und Umsatzsteuersenkung eine Größenordnung von rund 36 Milliarden Euro jährlich. Wird die nationale CO₂-Bepreisung entsprechend der weitergehenden IKW-Forderung vollständig für sämtliche vom Brennstoffemissionshandel erfassten Energieträger abgeschafft, erhöht sich das gesamte fiskalische Entlastungsvolumen auf rund 43 Milliarden Euro jährlich.
Aus IKW-Sicht wäre dieses Volumen ohne zusätzliche Nettokreditaufnahme darstellbar. Die IKW-Analyse des AfD-Alternativhaushalts 2026 beziffert dessen gesamtes Einspar- und Umschichtungspotenzial auf rund 125 Milliarden Euro jährlich. Darunter fallen unter anderem rund 33,1 Milliarden Euro bei Zahlungen an die Europäische Union, 22,5 Milliarden Euro durch die Streichung beziehungsweise Umgestaltung des Klima- und Transformationsfonds, 8,1 Milliarden Euro im Bereich der Entwicklungshilfe sowie rund 6,3 Milliarden Euro durch eine Reform des Bürgergeldes.[11] Ein Entlastungsvolumen von rund 43 Milliarden Euro entspräche damit gut einem Drittel dieses Gesamtpotenzials.
Inflations- und Wachstumsrisiken
Die Energiepreiskrise schlägt bereits deutlich auf die Verbraucherpreise durch. Im August 2026 lag die deutsche Inflationsrate bei 2,9 %. Ohne Energie betrug sie lediglich 2,2 %, ohne Heizöl und Kraftstoffe 2,0 % und die Kerninflation ohne Energie und Nahrungsmittel 2,4 %. Kraftstoffe verteuerten sich gegenüber dem Vorjahr besonders stark.[12]
Eine Simulation des Instituts der deutschen Wirtschaft überträgt das Muster der Energiekrise von 2022 auf das aktuelle Preisumfeld und kommt für 2026 auf durchschnittlich 3,5 % Inflation sowie 4,6 % im Dezember.[13] Noch größer werden die Risiken bei einer länger anhaltenden Eskalation. Im schweren September-Stressszenario der Europäischen Zentralbank fällt das Wachstum des Euroraums 2027 auf lediglich 0,4 %, während die Inflation auf 5,4 % und die Kerninflation auf 3,5 % steigt.[14]
Entscheidend ist damit die Dauer des Schocks. Kurzfristige Energiepreisspitzen erhöhen zunächst direkt die Verbraucherpreise. Bleiben Öl, Gas und Raffinerieprodukte dauerhaft teuer, werden über Transport-, Produktions- und Logistikkosten zunehmend auch andere Gütergruppen erfasst. Über Lohnanpassungen und Inflationserwartungen können daraus Zweitrundeneffekte entstehen. Gleichzeitig erhöhen anhaltend hohe Inflationsraten den geldpolitischen Restriktionsdruck und verteuern Investitions- und Finanzierungskosten.
Preisdeckel oder strukturelle Entlastung
Preisdeckel, Übergewinnsteuern und selektive Direktzahlungen setzen aus ordnungspolitischer Sicht des IKW am falschen Ende der Preisbildung an. Selbst das Bundeswirtschaftsministerium weist darauf hin, dass ein zu hoch angesetzter Preisdeckel weitgehend wirkungslos bleiben oder zum Orientierungspreis werden kann, während ein zu niedrig angesetzter Deckel Tankstellen mit höheren Beschaffungskosten wirtschaftlich unter Druck setzen würde.[18]
Gezielte Direktzahlungen schaffen ebenfalls neue Abgrenzungs- und Verwaltungsprobleme, ohne die zugrunde liegende Kostenbasis zu reduzieren. Der staatliche Direktauszahlungsmechanismus verfügt bislang lediglich für einen begrenzten Teil der Steuerpflichtigen über die erforderlichen Kontodaten.[18]
Die IKW-Handlungsempfehlung setzt deshalb unmittelbar bei den staatlich und regulatorisch verursachten Preisbestandteilen an: Energiesteuer auf Benzin und Diesel auf das EU-Mindestniveau, nationale CO₂-Bepreisung vollständig abschaffen und die Umsatzsteuer auf Kraftstoffe nach entsprechender Änderung des EU-Rechts auf 7 % senken. Hinzu kommt eine Rückführung kostentreibender nationaler Übererfüllungen der RED-/THG-Regulierung im Rahmen des europarechtlich Zulässigen.
Das fiskalische Gesamtvolumen dieser Entlastung liegt bei vollständiger Abschaffung der nationalen CO₂-Bepreisung in einer Größenordnung von rund 43 Milliarden Euro jährlich. Dieses Volumen liegt deutlich unter dem vom IKW identifizierten jährlichen Einspar- und Umschichtungspotenzial von rund 125 Milliarden Euro.
Druschba und verlorene Versorgungsredundanz
Die heutige Verwundbarkeit Deutschlands ist schließlich auch vor dem Hintergrund der Verengung früherer Beschaffungswege zu betrachten. Russland deckte 2021 rund 35 % der deutschen Rohölimporte und war damit die mit Abstand wichtigste einzelne Bezugsquelle. Ein erheblicher Teil gelangte über das Druschba-Pipelinesystem zu den Raffinerien in Schwedt und Leuna.[17]
Nach Einstellung der direkten russischen Lieferungen wurde die Druschba-Pipeline zumindest teilweise für kasachisches Rohöl weitergenutzt. 2025 stiegen diese Lieferungen gegenüber dem Vorjahr um rund 44 % und deckten zeitweise etwa 17 % der Rohölversorgung der PCK-Raffinerie Schwedt.[17] Seit Mai 2026 ist auch dieser Transit stark eingeschränkt beziehungsweise ausgefallen.
Deutschland kann das benötigte Rohöl grundsätzlich über andere Bezugswege beschaffen. Für die Raffinerie Schwedt stehen insbesondere Lieferungen über Rostock und Danzig zur Verfügung. Der Ausfall von Druschba bedeutet dennoch den Verlust einer zusätzlichen leistungsfähigen Pipelineoption. Gerade für Schwedt und die Versorgung Berlin-Brandenburgs sinkt damit die logistische Redundanz.
Aus IKW-Perspektive besteht Versorgungssicherheit nicht lediglich darin, einen bisherigen Lieferweg im Krisenfall durch einen anderen zu ersetzen. Robustheit entsteht vielmehr durch eine möglichst große Zahl technisch, wirtschaftlich und geopolitisch voneinander unabhängiger Beschaffungswege. Eine freiwillige Verengung dieser Optionen erhöht die Verwundbarkeit gegenüber zukünftigen Liefer-, Transport- und Preisschocks.
Quellen & Literatur
- IEA (2026). Oil Market Report – September 2026. International Energy Agency, Paris. URL: https://www.iea.org/reports/oil-market-report-september-2026
- EIA (2026). Europe Brent Spot Price FOB – Monthly. U.S. Energy Information Administration. URL: https://www.eia.gov/dnav/pet/hist/LeafHandler.ashx?f=M&n=PET&s=RBRTE
- ADAC (2026). Spritpreise steigen weiter. 09.09.2026. URL: https://presse.adac.de/meldungen/adac-ev/verkehr/spritpreise-steigen-weiter.html
- UBA (2026). German Informative Inventory Report – Oil. Umweltbundesamt. URL: https://iir.umweltbundesamt.de/2026/sector/energy/fugitive/oil/start
- BAFA (2026). Entwicklung der Bruttoraffinerieerzeugung. Bundesamt für Wirtschaft und Ausfuhrkontrolle. URL: https://www.bafa.de/SharedDocs/Downloads/DE/Energie/Mineraloel/moel_entw_bruttoraffinerieerzeugung_2000_2023.pdf?__blob=publicationFile&v=4
- UNITI (2025). Daten und Fakten – Raffinerieerzeugung von Mineralölprodukten 2023/2024. Datenquelle: BAFA. URL: https://www.uniti.de/fileadmin/user_upload/UNITI-JB_2024-2025.pdf
- Frontier Economics (2026). Erweiterung der Kurzstudie zu Tankstellenpreisen im europäischen Vergleich. Studie im Auftrag von en2x, 11.09.2026. URL: https://en2x.de/wp-content/uploads/2026/09/ppt-Erweiterung-der-Kurzstudie-zu-Tankstellenpreisen-im-europaeischen-Vergleich_11092026_stc.pdf
- BMF (2026). Fragen und Antworten zur befristeten Senkung der Energiesteuer für Kraftstoffe im Straßenverkehr. Bundesministerium der Finanzen. URL: https://www.bundesfinanzministerium.de/Content/DE/FAQ/energiesteuersenkung.html
- Deutscher Bundestag (2026). AfD will Strom- und Energiesteuer drastisch senken, BT-Drs. 21/6332. URL: https://www.bundestag.de/presse/hib/kurzmeldungen-1183962
- Deutscher Bundestag (2026). Gesetzentwurf zur Abschaffung des Emissionshandels, BT-Drs. 21/6334. URL: https://www.bundestag.de/presse/hib/kurzmeldungen-1183964
- Kofner, J. C. (2026). Analyse des alternativen Haushaltsentwurfs 2026 der AfD: Fokus auf Fiskalkonsolidierung statt expansiver Verschuldung. Institut für konservative Wirtschaftspolitik. URL: https://institutkw.de/analyse-des-alternativen-haushaltsentwurfs-2026-der-afd-fokus-auf-fiskalkonsolidierung-statt-expansiver-verschuldung/
- Destatis (2026). Inflationsrate im August 2026 bei +2,9 %. Statistisches Bundesamt. URL: https://www.destatis.de/DE/Presse/Pressemitteilungen/2026/09/PD26_320_611.html
- Demary, M. (2026). Trotz Iran-Kriegs: Niedrigere Inflation als 2022 erwartet. Institut der deutschen Wirtschaft, 29.04.2026. URL: https://www.iwkoeln.de/presse/pressemitteilungen/markus-demary-iw-simulation-inflation-steigt-2026-trotz-iran-krieg-nur-auf-35-prozent.html
- EZB (2026). ECB staff macroeconomic projections for the euro area, September 2026. Europäische Zentralbank. URL: https://www.ecb.europa.eu/press/projections/html/ecb.projections202609_ecbstaff~8e340fc69d.mt.html
- Magdy, S. (2026). Saudi pipeline hit by drones will be out of service for weeks, further restricting oil flow. Associated Press.
- McHugh, D. (2026). The Houthi advance in Yemen raises concerns about a key shipping choke point. Associated Press.
- Bryanski, G. (2026). Russia to halt Kazakhstan’s oil flows to Germany via Druzhba, sources say. Reuters, 21.04.2026.
- Bundesregierung (2026). Regierungspressekonferenz vom 14. September 2026. URL: https://www.bundesregierung.de/breg-de/aktuelles/regierungspressekonferenz-vom-14-september-2026-2452570
Haftungsausschluss
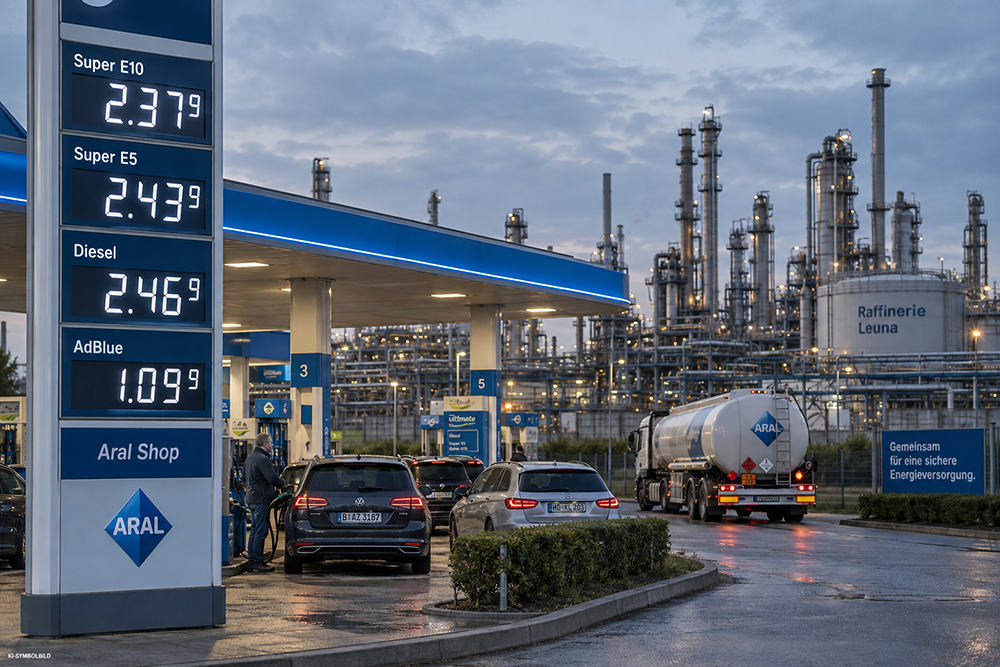
Die in dieser Veröffentlichung vertretenen Ansichten geben ausschließlich die Auffassung des Autors wieder und spiegeln nicht notwendigerweise die Positionen des Instituts für konservative Wirtschaftspolitik (IKW) wider. Das Titelbild dieser Veröffentlichung wurde KI-generiert (Art. 50 EU AI Act).